KEDIRI — Pembangunan Stadion Gelora Daha Jayati (GDJ) di Kabupaten Kediri kembali memunculkan pertanyaan penting mengenai transparansi anggaran, kesinambungan perencanaan, akuntabilitas pekerjaan konstruksi, serta kepastian manfaat fasilitas olahraga yang dibiayai dari keuangan daerah.
Sorotan ini bukan tuduhan bahwa telah terjadi penyimpangan, apalagi kesimpulan mengenai tindak pidana korupsi. Persoalan mendasarnya justru terletak pada kebutuhan akan informasi yang lengkap, terukur, dan dapat diverifikasi mengenai penggunaan uang publik dalam pembangunan fasilitas olahraga berskala besar.
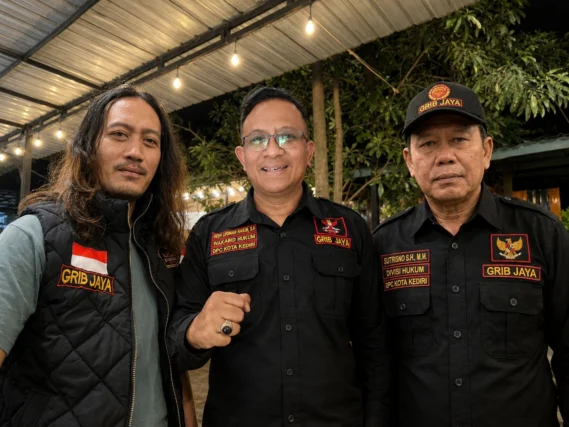
Praktisi hukum Sutrisno, S.H., M.H., bersama Dedy Luqman Hakim, S.H., mendorong Pemerintah Kabupaten Kediri untuk memberikan penjelasan terbuka mengenai perencanaan, tahapan pembiayaan, realisasi pekerjaan, pengawasan teknis, serta target pemanfaatan Stadion Gelora Daha Jayati.
Menurut keduanya, pembangunan yang dibiayai APBD harus dapat dipertanggungjawabkan bukan hanya dari sisi penyerapan anggaran, melainkan juga dari sisi mutu konstruksi, kesesuaian pekerjaan dengan kontrak, keselamatan bangunan, ketepatan pelaksanaan, dan manfaat nyata bagi masyarakat.
Prinsip yang harus dijaga sederhana: semakin besar penggunaan uang publik, semakin penting keterbukaan mengenai perencanaan, pelaksanaan, hasil, dan pertanggungjawabannya.
Angka Anggaran Perlu Dibuka dan Dicocokkan dengan Dokumen Resmi
Informasi yang menjadi bahan sorotan menyebut pembangunan tahap awal Stadion Gelora Daha Jayati pada 2023 memiliki nilai anggaran sekitar Rp149,79 miliar. Sementara itu, pembiayaan pekerjaan lanjutan, khususnya konstruksi atap, kembali memperoleh alokasi anggaran pada 2026.
Dalam pemberitaan RRI pada 10 Juni 2026, alokasi pembangunan lanjutan stadion tersebut disebut sebesar Rp57 miliar. Sebelumnya, pemberitaan Tahukediri.id pada 8 Desember 2025 menyebut angka Rp60 miliar sebagai anggaran atap yang direncanakan untuk Tahun Anggaran 2026. Perbedaan angka ini perlu dijelaskan melalui dokumen APBD, penjabaran APBD, dokumen pelaksanaan anggaran, serta kontrak pekerjaan yang relevan.
Dengan demikian, angka Rp149,79 miliar dan Rp60 miliar yang disebut dalam bahan awal berita tidak boleh langsung diperlakukan sebagai total realisasi belanja yang telah terverifikasi. Penjumlahan keduanya memang menghasilkan Rp209,79 miliar, tetapi angka tersebut baru merupakan ilustrasi berdasarkan dua nilai yang disebutkan dan bukan bukti mengenai jumlah keseluruhan biaya proyek, realisasi pembayaran, ataupun kerugian negara.
Pembedaan ini penting agar pemberitaan tidak mencampuradukkan nilai perencanaan, pagu anggaran, nilai kontrak, realisasi pembayaran, dan total biaya pembangunan.
Publik berhak memperoleh penjelasan mengenai:
- Besaran anggaran yang ditetapkan dalam APBD setiap tahun.
- Nilai kontrak masing-masing tahap pekerjaan dan perubahan kontrak apabila ada.
- Realisasi keuangan yang telah dibayarkan kepada penyedia.
- Progres fisik yang dicapai dibandingkan dengan target kontrak.
- Pekerjaan yang masih harus diselesaikan serta estimasi kebutuhan anggaran berikutnya.
- Target penyelesaian konstruksi, kesiapan operasional, dan biaya pemeliharaan.
Keterbukaan tersebut akan membantu masyarakat menilai apakah setiap tahapan pembangunan berjalan sesuai perencanaan dan apakah pembiayaan lanjutan didasarkan pada kebutuhan teknis yang jelas.
Pembangunan Bertahap Harus Memiliki Perencanaan yang Terukur
Pembangunan fasilitas olahraga berskala besar dapat dilaksanakan melalui beberapa tahap anggaran. Oleh karena itu, keberadaan anggaran lanjutan tidak dengan sendirinya menunjukkan adanya kesalahan atau penyimpangan.
Namun, pembangunan bertahap perlu ditopang perencanaan induk yang terintegrasi, jadwal yang realistis, perhitungan kebutuhan biaya, spesifikasi teknis, dan strategi penyelesaian yang dapat dipertanggungjawabkan.
Dalam konteks Gelora Daha Jayati, pemerintah daerah perlu menjelaskan bagaimana tahapan pembangunan sejak 2023 dirancang, pekerjaan apa yang telah diselesaikan, pekerjaan apa yang masih berlangsung, serta bagaimana setiap tahap saling terhubung menuju fungsi akhir stadion.
Apabila terdapat perubahan desain, penyesuaian kebutuhan teknis, perubahan jadwal, atau tambahan pekerjaan, informasi mengenai dasar dan proses pengambilannya juga relevan untuk diketahui masyarakat sepanjang termasuk informasi publik yang dapat dibuka.
Pertanyaan tersebut bukan bentuk penghakiman terhadap pemerintah daerah. Ini merupakan bagian dari pengawasan publik yang wajar terhadap proyek yang menggunakan dana masyarakat.
Bukan Hanya Bangunan, tetapi Aset Daerah yang Harus Dipertanggungjawabkan
Dari perspektif pengelolaan keuangan negara dan daerah, pembangunan fasilitas milik pemerintah harus dipertanggungjawabkan berdasarkan substansi transaksi, klasifikasi anggaran, hasil pekerjaan, dan ketentuan akuntansi pemerintahan yang berlaku.
Apabila pembangunan dicatat sebagai belanja modal, pertanggungjawabannya tidak berhenti pada laporan penyerapan anggaran. Pemerintah juga perlu memastikan kesesuaian hasil pekerjaan dengan kontrak, pencatatan aset, kondisi fisik, nilai perolehan, serta kesiapan fasilitas untuk digunakan sesuai peruntukannya.
Dalam hal ini, masyarakat patut memperoleh penjelasan mengenai status penyelesaian pekerjaan, hasil pemeriksaan teknis, pengelolaan aset, serta rencana operasional stadion setelah konstruksi selesai.
Sebab, keberhasilan proyek tidak cukup diukur dari berdirinya bangunan atau terserapnya anggaran. Fasilitas tersebut harus aman, berfungsi, terpelihara, dan memberikan manfaat yang sebanding dengan biaya pembangunan serta biaya operasional yang akan ditanggung pemerintah daerah.
Dasar Hukum: Transparansi dan Akuntabilitas Bukan Pilihan
Pengelolaan pembangunan Stadion Gelora Daha Jayati perlu ditempatkan dalam kerangka peraturan perundang-undangan yang relevan, antara lain:
1. UU Nomor 17 Tahun 2003 tentang Keuangan Negara
Undang-undang ini menjadi salah satu landasan pengelolaan keuangan negara yang harus dilaksanakan secara tertib, taat peraturan, efisien, ekonomis, efektif, transparan, dan bertanggung jawab dengan memperhatikan keadilan dan kepatutan.
2. UU Nomor 1 Tahun 2004 tentang Perbendaharaan Negara
Ketentuan ini relevan untuk menilai tata kelola perbendaharaan, pelaksanaan anggaran, dan pertanggungjawaban keuangan sesuai kewenangan masing-masing pejabat serta ketentuan yang berlaku.
3. UU Nomor 23 Tahun 2014 tentang Pemerintahan Daerah, sebagaimana telah diubah
Ketentuan ini menjadi bagian dari kerangka kewenangan pemerintahan daerah dalam penyelenggaraan urusan pemerintahan, pengelolaan APBD, dan pelaksanaan urusan yang menjadi kewenangannya.
4. PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah dan Permendagri Nomor 77 Tahun 2020
Keduanya relevan untuk menilai proses penganggaran, pelaksanaan dan penatausahaan belanja, pelaporan, serta pertanggungjawaban keuangan daerah.
5. Perpres Nomor 16 Tahun 2018 tentang Pengadaan Barang/Jasa Pemerintah beserta perubahannya
Peraturan ini, termasuk perubahan kedua melalui Perpres Nomor 46 Tahun 2025, menjadi rujukan penting untuk menilai proses pengadaan pemerintah sesuai ketentuan yang berlaku. Pemeriksaan harus memperhatikan tahapan pengadaan, kontrak, perubahan pekerjaan, pelaksanaan, pembayaran, dan serah terima sesuai karakteristik paket pekerjaan.
6. UU Nomor 28 Tahun 2002 tentang Bangunan Gedung, sebagaimana telah diubah, serta PP Nomor 16 Tahun 2021
Keduanya relevan untuk menilai persyaratan bangunan gedung, keselamatan, keandalan, dan kelayakan fungsi sesuai ketentuan yang berlaku bagi bangunan tersebut.
7. UU Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik
Undang-undang ini memberikan dasar bagi masyarakat untuk meminta informasi yang dikuasai badan publik, dengan tetap memperhatikan informasi yang dikecualikan menurut undang-undang.
8. UU Nomor 11 Tahun 2022 tentang Keolahragaan
Ketentuan ini menjadi bagian dari landasan penyelenggaraan keolahragaan, termasuk dukungan pemerintah terhadap pengembangan olahraga dan prasarana olahraga sesuai kewenangan serta ketentuan yang berlaku.
Penerapan masing-masing peraturan tersebut harus disesuaikan dengan persoalan yang diperiksa. Pencantuman dasar hukum bukan berarti telah terbukti terjadi pelanggaran terhadap ketentuan tersebut.
Masyarakat Dapat Meminta Dokumen Melalui PPID
Salah satu langkah yang dapat ditempuh untuk memperjelas persoalan ini adalah meminta informasi melalui Pejabat Pengelola Informasi dan Dokumentasi (PPID) Pemerintah Kabupaten Kediri.
Dokumen yang dapat dimohonkan antara lain informasi anggaran, dokumen perencanaan, ringkasan kontrak yang terbuka untuk publik, progres pekerjaan, laporan realisasi, hasil pemeriksaan yang dapat diakses, dan informasi mengenai target operasional stadion.
Permintaan harus memperhatikan ketentuan keterbukaan informasi, termasuk perlindungan terhadap bagian dokumen yang sah dikecualikan. Apabila permintaan ditolak atau tidak ditanggapi sebagaimana mestinya, pemohon dapat menempuh mekanisme keberatan dan penyelesaian sengketa informasi sesuai prosedur hukum yang berlaku.
Langkah dokumenter ini penting. Kritik yang disertai dokumen akan lebih kuat daripada spekulasi, sementara jawaban resmi pemerintah dapat membantu meluruskan informasi yang belum lengkap.
Jika Ditemukan Kekurangan, Pemeriksaan Harus Berbasis Bukti
Dalam pembangunan proyek pemerintah, tanggung jawab masing-masing pihak harus dinilai berdasarkan kewenangan, kewajiban kontraktual, keputusan yang diambil, pelaksanaan pekerjaan, dan bukti yang tersedia.
Apabila muncul pertanyaan mengenai keterlambatan, misalnya, perlu diperiksa jadwal kontrak, perubahan waktu pelaksanaan, alasan teknis, serta ketentuan mengenai denda atau konsekuensi kontraktual apabila memang relevan.
Apabila terdapat dugaan ketidaksesuaian mutu atau volume pekerjaan, diperlukan pemeriksaan teknis dan pencocokan dengan spesifikasi, gambar kerja, dokumen pembayaran, serta berita acara pemeriksaan atau serah terima.
Begitu pula jika terdapat indikasi pembayaran yang tidak sesuai dengan prestasi pekerjaan. Penilaian harus dilakukan melalui dokumen kontrak, hasil pengukuran, bukti pembayaran, dan pemeriksaan yang dapat dipertanggungjawabkan.
Tidak setiap keterlambatan, perubahan anggaran, atau belum beroperasinya fasilitas otomatis merupakan tindak pidana. Persoalan administratif, teknis, dan kontraktual harus dibedakan dari dugaan tindak pidana berdasarkan unsur hukum masing-masing.
Jika ditemukan indikasi yang didukung bukti awal, persoalan tersebut dapat ditindaklanjuti oleh aparat pengawasan internal pemerintah atau aparat penegak hukum sesuai kewenangan dan prosedur yang berlaku.
UU Tipikor Tidak Boleh Dijadikan Vonis Sebelum Pembuktian
Dalam konteks dugaan tindak pidana korupsi, UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan UU Nomor 20 Tahun 2001 dapat menjadi rujukan apabila terdapat fakta yang relevan dengan unsur delik yang diatur di dalamnya.
Namun, besarnya nilai proyek, kebutuhan anggaran lanjutan, atau pertanyaan mengenai manfaat fasilitas tidak dengan sendirinya membuktikan korupsi maupun kerugian keuangan negara.
Kesimpulan pidana harus didasarkan pada unsur delik yang relevan, perbuatan yang dapat dipertanggungjawabkan kepada pihak tertentu, alat bukti yang sah, serta penilaian melalui proses hukum.
Demikian pula, penyebutan yurisprudensi harus didukung identitas putusan, nomor perkara, tanggal, dan pertimbangan hukum yang benar-benar relevan. Tanpa verifikasi tersebut, tidak tepat mengutip putusan tertentu seolah-olah telah memastikan adanya pelanggaran dalam pembangunan Stadion Gelora Daha Jayati.
Pendekatan ini justru memperkuat nilai jurnalistik berita: tegas dalam meminta penjelasan, tetapi tidak mendahului kesimpulan pemeriksaan.
Enam Pertanyaan yang Layak Dijawab Pemerintah Kabupaten Kediri
Untuk menjaga pemberitaan tetap terarah dan berbasis fakta, terdapat enam pokok pertanyaan yang patut disampaikan kepada pemerintah daerah:
- Perencanaan: Apakah tersedia dokumen perencanaan induk yang menjelaskan seluruh tahapan pembangunan, estimasi biaya, jadwal, spesifikasi, dan target operasional stadion?
- Anggaran: Berapa pagu, nilai kontrak, dan realisasi belanja untuk setiap tahap pembangunan sejak 2023 hingga Tahun Anggaran 2026? Bagaimana penjelasan resmi atas perbedaan angka Rp60 miliar dan Rp57 miliar yang muncul dalam pemberitaan terkait pekerjaan atap?
- Progres pekerjaan: Bagaimana perbandingan progres fisik dan keuangan dengan jadwal serta target yang tercantum dalam kontrak masing-masing tahap?
- Mutu dan keselamatan: Apakah pemeriksaan teknis telah dilakukan sesuai ketentuan, termasuk terhadap mutu pekerjaan, volume, struktur, keselamatan, dan kelayakan fungsi sesuai tahap penyelesaian?
- Operasional: Kapan stadion ditargetkan dapat digunakan sesuai peruntukannya, siapa pengelolanya, dan bagaimana biaya operasional serta pemeliharaan akan direncanakan?
- Pengawasan: Apakah terdapat hasil pemeriksaan dari inspektorat, BPK, atau lembaga berwenang lainnya yang relevan dengan proyek tersebut, dan apakah terdapat rekomendasi yang perlu ditindaklanjuti?
Pertanyaan tersebut ditujukan untuk memperoleh klarifikasi dan data resmi. Jawaban pemerintah daerah perlu diberi ruang dalam pemberitaan, diperiksa kesesuaiannya dengan dokumen, dan disajikan secara berimbang.
Sutrisno dan Dedy Dorong Keterbukaan demi Kepentingan Masyarakat
Sutrisno, S.H., M.H., bersama Dedy Luqman Hakim, S.H., menekankan pentingnya transparansi dan akuntabilitas dalam pembangunan fasilitas publik. Keduanya mendorong agar informasi mengenai anggaran, progres konstruksi, pengawasan, dan rencana pemanfaatan stadion disampaikan secara terbuka sesuai ketentuan hukum.
Sikap kritis terhadap penggunaan APBD merupakan bagian dari kontrol publik yang sah. Akan tetapi, kritik tersebut harus tetap bertumpu pada fakta, menggunakan dasar hukum yang tepat, serta memberikan kesempatan kepada pihak yang dimintai klarifikasi untuk menyampaikan jawaban.
Pemerintah daerah juga memiliki kepentingan untuk menjelaskan proses pembangunan secara terbuka agar masyarakat memperoleh informasi yang utuh dan tidak bergantung pada dugaan atau potongan informasi.
Pada akhirnya, Stadion Gelora Daha Jayati harus dinilai melalui ukuran yang dapat diuji: apakah anggarannya dikelola sesuai ketentuan, apakah hasil pekerjaannya memenuhi spesifikasi dan standar keselamatan, apakah asetnya tercatat dan terpelihara dengan baik, serta apakah fasilitas tersebut memberikan manfaat nyata bagi masyarakat Kabupaten Kediri.
Uang rakyat menuntut pertanggungjawaban yang dapat diperiksa. Transparansi bukan tuduhan, dan pertanyaan publik bukan vonis. Keduanya merupakan bagian penting dari tata kelola pemerintahan yang akuntabel.
Masyarakat berhak memperoleh jawaban mengenai apa yang telah direncanakan, apa yang telah dikerjakan, berapa anggaran yang benar-benar direalisasikan, serta kapan fasilitas tersebut dapat dimanfaatkan secara optimal.
Jika seluruh tahapan telah dilaksanakan sesuai ketentuan, dokumen dan penjelasan resmi akan memperkuat kepercayaan publik. Jika ditemukan kekurangan, hasil pemeriksaan yang objektif harus menjadi dasar perbaikan dan tindak lanjut sesuai hukum.
Catatan redaksi: Berita ini merupakan sorotan atas pentingnya transparansi dan akuntabilitas proyek publik, bukan pernyataan bahwa telah terjadi penyimpangan atau tindak pidana. Angka anggaran, progres pekerjaan, dan hasil pemeriksaan perlu dicocokkan dengan dokumen resmi serta diklarifikasi kepada Pemerintah Kabupaten Kediri sebelum dipublikasikan sebagai fakta final.
(Red)